
Legálitas
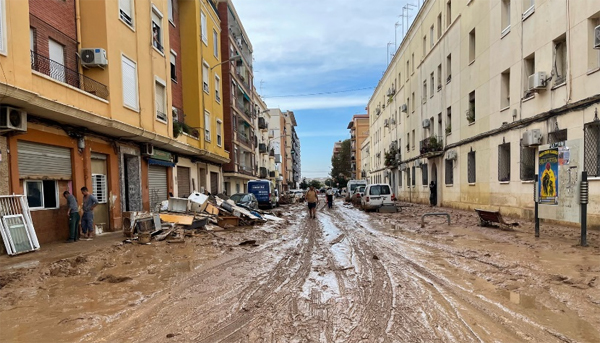
Ante las lluvias torrenciales y las inundaciones causadas por la DANA en Valencia, Alicante y Baleares, Legálitas explica las principales claves legales para afrontar sus consecuencias con seguridad jurídica.
Desde la cobertura de los daños materiales hasta los derechos laborales de los trabajadores afectados o las posibles responsabilidades derivadas de incumplir una orden de confinamiento o evacuación.
¿Qué ocurre si ignoro una orden de confinamiento o evacuación?
Legálitas señala que las órdenes emitidas por las autoridades de protección civil durante una emergencia no son una mera recomendación. Su incumplimiento puede dar lugar a sanciones administrativas e incluso, en determinados supuestos, a responsabilidades penales por desobediencia.
Además de las posibles multas, desobedecer una orden de evacuación puede complicar notablemente cualquier reclamación posterior si los daños sufridos derivan directamente de haber asumido voluntariamente un riesgo frente al que las autoridades habían advertido expresamente.
Si me salto el confinamiento y sufro daños personales, ¿tengo derecho a una indemnización o debo asumir yo los costes?
Cada caso debe analizarse individualmente. Sin embargo, el incumplimiento consciente de una orden de confinamiento o evacuación puede ser un elemento relevante a la hora de valorar la existencia de una posible responsabilidad o el alcance de una indemnización.
Si una persona se expone voluntariamente a un riesgo que las autoridades habían identificado y frente al que habían dictado medidas de protección, podría producirse una reducción o incluso una exclusión de determinadas coberturas o reclamaciones, dependiendo de las circunstancias concretas, de la póliza aplicable y de la relación causal entre la conducta y el daño sufrido.
Por ello, desde el punto de vista legal y de seguridad, la recomendación es seguir siempre las instrucciones de Protección Civil y de las autoridades competentes, ya que están dirigidas a preservar la integridad física de las personas y evitar daños mayores.
¿Puedo ausentarme del trabajo si existe una alerta meteorológica o restricciones de movilidad?
Legálitas indica que sí. La legislación laboral reconoce actualmente un permiso retribuido de hasta cuatro días cuando resulte imposible acudir al trabajo por recomendaciones, limitaciones o prohibiciones de desplazamiento acordadas por las autoridades, o cuando exista una situación de riesgo grave e inminente derivada de una catástrofe o fenómeno meteorológico adverso.
Para ejercer este derecho, el trabajador debe comunicar la situación a la empresa y justificarla posteriormente mediante la correspondiente alerta, aviso oficial o cualquier otra acreditación válida.
Además, si las circunstancias persisten más allá de esos cuatro días, el permiso puede prolongarse mientras continúe la situación que impide el desplazamiento.
¿Puede la empresa obligarme a acudir al centro de trabajo durante una situación de riesgo?
No. Cuando las autoridades hayan restringido la movilidad o exista un riesgo grave para la seguridad de los trabajadores, la empresa debe adoptar las medidas necesarias para proteger su integridad física. La normativa de prevención de riesgos laborales impide exigir la reanudación de la actividad mientras persista el peligro.
¿Qué daños cubre el seguro si mi vivienda o mi coche resultan afectados?
La cobertura dependerá del origen de los daños y del tipo de póliza contratada. Cuando los daños se producen por una inundación extraordinaria, como puede ocurrir durante una DANA, la indemnización suele corresponder al Consorcio de Compensación de Seguros, siempre que exista una póliza en vigor sobre el bien afectado y se haya abonado el correspondiente recargo al Consorcio.
Esta cobertura puede incluir daños en viviendas, comunidades de propietarios (como garajes comunitarios, ascensores y zonas comunes), vehículos, locales comerciales e incluso determinados perjuicios económicos derivados del siniestro, tales como la pérdida de beneficios (paralización de actividad), inhabitabilidad o pérdida de alquileres, siempre y cuando estas garantías complementarias estén expresamente contratadas en la póliza ordinaria.
El Consorcio indemnizará bajo las mismas condiciones, capitales y límites establecidos en el contrato de seguro original, aplicando compensación de capitales entre continente y contenido en caso de que exista infraseguro en daños directos.
Legálitas recuerda que para acceder a esta compensación es imprescindible que exista una póliza en vigor sobre el bien afectado, estar al corriente del pago de la prima y que haya transcurrido un periodo de carencia general de 7 días desde la emisión o efecto de la póliza (esta carencia solo se aplica a pérdidas materiales y no opera si la nueva póliza se emitió antes de la suspensión legal de la anterior, ni afecta a los seguros de personas).
Respecto a las franquicias, por regla general, en los seguros contra daños en las cosas se aplica una franquicia a cargo del asegurado del 7% de la cuantía de los daños indemnizables (en pérdida de beneficios se aplica la misma franquicia que prevea la póliza ordinaria). Sin embargo, la franquicia está totalmente suprimida para automóviles, viviendas y comunidades de propietarios de viviendas. En los seguros de personas tampoco se efectuará ninguna deducción por franquicia.
Sin embargo, no todos los daños causados por la lluvia tienen la consideración de riesgo extraordinario. Las filtraciones, goteras o daños provocados directamente por la lluvia sobre la cubierta del inmueble, así como la recogida de agua por azoteas, patios o redes de desagüe, suelen tramitarse a través de la aseguradora privada, siempre que la póliza contemple este riesgo (cobertura de daños atmosféricos).

