|
El
Proyecto
de
la
Empresa
Mediana
Española,
que
se
inició
hace
tres
años,
desarrolla
una
serie
de
líneas
de
trabajo,
como
análisis
monográficos,
debates,
foros
con
expertos,
análisis
de
casos
de
éxito,
y el
Informe
Anual,
cuya
edición
2015
se
presento
hace
unos
días
en
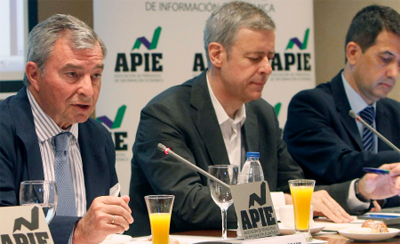
un
acto
en
el
participaron
Iñigo
de
Barrón,
Presidente
de
APIE,
Javier
Vega
de
Seoane,
Presidente
del
Círculo
de
Empresarios,
Elena
Pisonero,
Directora
del
Proyecto
“La
Empresa
Mediana
Española”
y
presidenta
de
Hispasat
y
Rafael
Domenech,
Economista
Jefe
de
Economías
Desarrolladas
de
BBVA
Research.
El
Círculo
entiende
que
“deben
reformularse
todas
las
medidas
del
marco
regulatorio
que
discriminan
por
tamaño
de
empresa,
ya
sea
haciendo
referencia
al
número
de
empleados,
a la
cifra
de
facturación
o al
volumen
de
activos.
La
existencia
de
estas
medidas
explica
en
parte
la
elevada
concentración
de
empresas
en
segmentos
de
micro
y
pequeña”.
En
esta
tercera
edición
del
Informe
de
la
Empresa
Mediana
Española
se
siguen
incorporando
nuevos
contenidos:
análisis
por
Comunidades
autónomas,
especialización
sectorial,
barreras
al
crecimiento
empresarial
y
necesidad
de
diversificar
las
fuentes
de
financiación
empresarial.
Para
realizar
este
análisis
se
ha
contado
con
la
estrecha
colaboración
de
BBVA
Research
y de
INFORMA.
La
comparativa
de
nuestro
tejido
empresarial
en
el
marco
de
la
UE
permite
constatar
la
reducida
dimensión
media
de
nuestras
empresas
(4,6
empleados),
prácticamente
la
mitad
de
la
correspondiente
a
Reino
Unido
o
Alemania.
Durante
la
crisis,
el
tamaño
medio
empresarial
se
ha
reducido.
Aumenta
el
peso
relativo
de
las
microempresas
(las
empresas
de
menos
de
10
empleados)
que
además
han
reducido
su
tamaño
medio.
A la
vez
que
se
reduce
la
dimensión
de
las
microempresas,
las
empresas
grandes
y
medianas
consiguen
incrementar
su
tamaño
(en
términos
de
empleados
por
empresa)
pero
reducen
su
peso
relativo
en
el
tejido
empresarial.
De
esta
forma
se
polariza
la
dualidad
del
tejido
empresarial
español:
muchas
empresas
de
muy
reducida
dimensión
y
pocas
grandes
y
medianas
pero
de
mayor
tamaño.
Las
empresas
grandes
aportan
más
empleo
que
antes
de
la
crisis
ya
que
el
ajuste
de
las
plantillas
durante
la
crisis
ha
sido
menor
en
las
empresas
de
mayor
dimensión.
Estas
empresas
también
aumentan
su
contribución
a la
producción
(VAB),
en
dos
puntos
porcentuales
desde
2009
hasta
situarla
en
el
36%
del
total
en
2015.
La
aportación
de
las
empresas
medianas
españolas
se
cifra
en
un
17,6%,
superior
a la
de
países
como
Reino
Unido
y
Francia
con
una
mayor
presencia
de
este
segmento
en
su
población
empresarial.
Las
diferencias
en
la
productividad
agregada
entre
países
se
explican
sobre
todo
por
el
tamaño
de
sus
empresas
más
que
por
la
especialización
sectorial.
Por
tanto,
las
ganancias
potenciales
en
la
productividad
agregada
no
se
encuentran
tanto
en
la
reasignación
de
factores
entre
sectores
(cambio
en
la
composición
sectorial)
como
en
el
aumento
de
la
dimensión
empresarial
dentro
de
cada
sector
(cambios
organizativos
intrasectoriales).
De
hecho,
el
impacto
en
productividad
para
el
tejido
empresarial
español
es
de
un
aumento
del
13%
si
tuviera
la
distribución
por
tamaño
de
las
empresas
alemanas
y de
un
4,8%
si
la
composición
por
sectores
fuera
la
misma.
El
análisis
del
tejido
empresarial
por
CCAA
permite
constatar
que
la
distribución
de
la
población
empresarial
por
tamaños
es
diferente
debido,
entre
otros
factores,
a la
especialización
sectorial.
En
Andalucía,
que
cuenta
con
la
menor
dimensión
media
empresarial,
se
concentran
el
35,7%
de
las
compañías
españolas
agrarias,
Cataluña
registra
el
mayor
porcentaje
de
empresas
medianas,
con
predominio
del
sector
industrial
(es
sede
del
20%
del
total
de
empresas
industriales)
y la
Comunidad
de
Madrid,
que
acapara
el
mayor
porcentaje
de
empresas
grandes,
concentra
el
15,5%
de
las
empresas
dedicadas
a
prestar
servicios.
Durante
el
período
2009-2013
las
empresas
medianas
incrementan
su
dimensión
tanto
en
función
del
número
medio
de
empleados
por
empresa
como,
especialmente,
del
activo
medio
por
empresa.
La
productividad
de
las
empresas
medianas,
medida
como
cifra
de
negocio
por
empleado,
se
incrementa
a
partir
del
año
2011
llegando
a
superar
en
2013
la
de
las
empresas
grandes..
Continúa
el
proceso
de
desapalancamiento
de
las
empresas,
como
muestra
la
reducción
del
ratio
de
deuda
sobre
fondos
propios
hasta
niveles
de
50,4%
(mínimos
desde
el
inicio
de
la
crisis).
La
capacidad
de
pago
de
las
empresas
medianas
mejora
y el
ratio
de
cobertura
aumenta
hasta
máximos
del
año
2010.
El
año
2013
marca
un
punto
de
inflexión
en
los
resultados
empresariales,
de
forma
que
se
recuperan
los
ratios
de
rentabilidad
en
todas
las
empresas,
con
independencia
de
su
tamaño.
El
índice
global
de
barreras
a la
iniciativa
privada
en
España
se
sitúa
todavía
en
2013
muy
por
encima
del
correspondiente
a
los
países
de
nuestro
entorno,
lo
que
dificulta
a
nuestras
empresas
competir
en
igualdad
de
condiciones.
El
principal
escollo
para
nuestras
empresas,
según
los
indicadores
que
elabora
la
OCDE,
es
la
complejidad
regulatoria.
En
el
presente
estudio
constatamos
empíricamente
la
existencia
de
una
acumulación
anómala
de
empresas
que
cuentan
con
una
plantilla
muy
cercana
a
los
50
empleados
pero
que
no
dan
el
“salto”
a la
categoría
de
empresa
mediana,
como
consecuencia
de
un
entorno
regulatorio
que
desincentiva
el
crecimiento
empresarial.
Medidas
para
eliminar
crecimiento
de
esta
empresas
Como
consecuencia
de
los
datos
que
revela
este
Informe
2015
de
la
Empresa
Mediana
Española
y la
necesidad
de
crecer
que
tiene
el
tejido
empresarial
español,
el
Círculo
de
Empresarios
ha
hecho
pública
una
Toma
de
Posición
titulada
“Medidas
para
eliminar
los
obstáculos
al
crecimiento
de
las
empresas”.
El
Círculo
entiende
que
“deben
reformularse
todas
las
medidas
del
marco
regulatorio
que
discriminan
por
tamaño
de
empresa,
ya
sea
haciendo
referencia
al
número
de
empleados,
a la
cifra
de
facturación
o al
volumen
de
activos.
La
existencia
de
estas
medidas
explica
en
parte
la
elevada
concentración
de
empresas
en
segmentos
de
micro
y
pequeña”.
En
el
caso
de
la
economía
española
los
umbrales
de 6
millones
de
euros
de
facturación
y 50
empleados
producen
un
efecto
escalón
en
la
distribución
de
las
empresas
por
tamaño
que
se
traduce
en
un
menor
incentivo
a
adquirir
el
tamaño
de
mediana.
En
este
sentido
se
propone
que
se
eleven
los
umbrales
de
referencia
establecidos
en
los
ámbitos
fiscal,
laboral
o
administrativo
y
que
se
adopten
determinadas
medidas
relacionadas
con
el
acceso
a la
financiación,
la
internacionalización
y la
innovación.
Asimismo
se
proponen
aspectos
de
mejora
en
la
Ley
Concursal
y
que
se
apoyen
los
procesos
de
cooperación
y
concentración
empresarial
que
permitan
aumentar
el
tamaño
de
las
empresa
Bajarte
el
estudio
aquí |