|
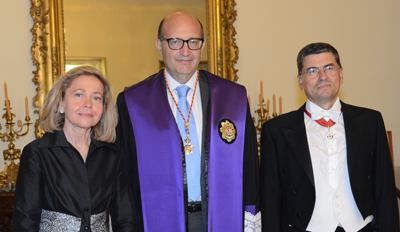
En
la
sede
del
Tribunal
de
Cuentas,
se
ha
celebrado
el
acto
de
toma
de
posesión
de
Miguel
Ángel
Torres
Morato
como
Fiscal
Jefe
de
la
Institución.
Torres
Morato,
que
ha
sido
apadrinado
por
el
ex
Teniente
Fiscal
del
Tribunal
Supremo
y
profesor
de
Derecho
Penal,
José
María
Luzón
Cuesta,
sustituye
a
Olayo
González
Soler,
que
cesó
en
su
cargo
por
jubilación,
el
pasado
mes
de
abril.
Al
acto
han
asistido,
la
Fiscal
General
del
Estado,
Consuelo
Madrigal
Martínez-Pereda,
Fiscales
de
la
Sala
de
lo
Penal,
Fiscales
de
Sala
y
Magistrados
del
Tribunal
Supremo,
Presidentes
de
los
distintos
Órganos
de
Control
Externo
de
las
Comunidades
Autónomas,
además
de
los
miembros
del
Pleno
del
Tribunal
de
Cuentas,
de
su
Secretaria
General,
de
los
Presidentes
y
Consejeros
eméritos
del
Tribunal
y
representantes
del
personal
al
servicio
de
la
Institución.
Miguel
Ángel
Torres
Morato
ingresó
en
la
Carrera
Fiscal
en
el
año
1982
y,
el
30
de
septiembre
de
ese
mismo
año,
fue
nombrado
Fiscal
de
la
Audiencia
Territorial
de
Barcelona,
donde
desempeñó
sus
servicios
hasta
el 7
de
marzo
de
1983,
fecha
en
la
que
fue
destinado
a la
Fiscalía
de
la
Audiencia
Territorial
de
Madrid.
En
virtud
de
RD
de
15
de
junio
de
1990
ocupó
el
cargo
de
Fiscal
del
Tribunal
de
Cuentas,
hasta
que
fue
designado,
el 6
de
noviembre
de
1998,
para
la
Fiscalía
del
Tribunal
Supremo,
en
cuya
Sección
Penal
ha
estado
adscrito
ininterrumpidamente
hasta
la
actualidad.
Por
RD
de
17
de
julio
de
2015
es
promovido
a
Fiscal
de
Sala,
Primera
Categoría
de
la
Carrera
Fiscal
y es
nombrado
Fiscal
Jefe
de
la
Fiscalía
del
Tribunal
de
Cuentas.
Ha
intervenido
en
numerosos
cursos,
seminarios
y
ponencias,
algunos
organizados
por
el
Tribunal
de
Cuentas
y es
autor
de
publicaciones,
de
contenido
penal
y
procesal
penal,
así
como
relacionadas
con
la
jurisdicción
contable.
Sobre
la
Fiscalía
La
Fiscalía
del
Tribunal
de
Cuentas
depende
funcionalmente
del
Fiscal
General
del
Estado
y se
encuentra
integrada
por
el
Fiscal-Jefe,
que
forma
parte
del
Pleno
de
la
Institución
y
los
Abogados
Fiscales.
Entre
otras
funciones,
el
Fiscal
tiene
la
competencia
de
poder
emitir
su
opinión
respecto
a
los
procedimientos
de
fiscalización,
antes
de
que
sean
aprobados
definitivamente
por
el
Pleno
del
Tribunal
de
Cuentas,
así
como
su
dictamen
en
relación
con
la
Declaración
sobre
la
Cuenta
General
del
Estado
y
los
demás
informes,
memorias,
mociones
y
notas
del
Tribunal
de
Cuentas.
En
este
sentido,
puede
solicitar
la
práctica
de
las
diligencias
que
estime
convenientes
con
el
objetivo
de
depurar
las
responsabilidades
contables
y de
cualquier
tipo
que
pudiera
haber.
También
puede
ejercer
la
acción
para
exigir
las
presuntas
responsabilidades
contables
en
los
procedimientos
de
reintegro
por
alcance
y en
los
juicios
de
cuentas. |