|
La
Fundación
Impuestos
y
Competitividad
aclara
su
postura
de
moderado
optimismo
ante
la
reforma
fiscal
y
señala
que
los
tres
proyectos
de
ley
presentan.
aspectos
de
difícil
interpretación
y
futura
conflictividad.
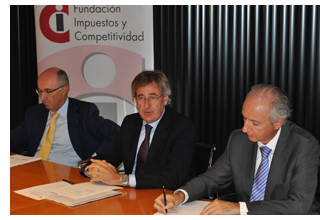 La Fundación
Impuestos
y
Competitividad
entidad
creada
hace
tres
años
y
que
agrupa
a
expertos
fiscales
de
PwC
Tax
&
Legal
Services;
Cuatrecasas,
Gonçalves
Pereira;
Uría
Menéndez;
Baker
&
McKenzie
Abogados;
Deloitte
Asesores
Tributarios,
EY
Abogados,
Garrigues
y
KPMG
Abogados
considera
que
la
Reforma
Tributaria,
en
su
conjunto,
es
positiva
porque
aspira
a
reducir
la
carga
tributaria,
con
el
consiguiente
fomento
de
la
competitividad
y,
además,
acierta
al
ser
sensible
a
aspectos
internacionales
de
la
imposición,
fomentar
el
ahorro
y la
autofinanciación
e
introducir
algunas
mejoras
en
la
regulación
técnica
de
los
impuestos.
Desde
su
punto
de
vista
será
clave
conocer
el
futuro
del
anteproyecto
de
Ley
General
Tributaria,
clave
para
la
seguridad
jurídica
del
contribuyente
y
uno
de
los
pilares
sobre
los
que
se
debe
cimentar
la
próxima
reforma
fiscal
del
año
entrante.
Para
el
Patronato
de
esta
entidad,
la
reducción
de
tipos
impositivos
es
menor
de
la
que
se
esperaba
y
está
condicionada
por
las
demandas
de
instancias
internacionales
y
exigencias
de
equilibrio
presupuestario.
Alejandro
Escoda,
Ricardo
Gómez
Acebo
y
Ginés
Navarro
presentaron
a
los
medios
informativos
el
punto
de
vista
de
la
Fundación
Impuestos
y
Competitividad
respecto
a la
futura
reforma
fiscal.
Desde
su
punto
de
vista
se
observa
un
juego
de
equilibrios
en
las
figuras
objeto
de
la
reforma
que
no
permiten
evaluar
el
impacto
neto
de
reducción
anunciado..
Además,
esos
contrapesos
propician
un
criterio
asimétrico
de
determinación
de
rentas
tributables
con
vocación
de
permanencia.
En opinión
del
propio
Ginés
Navarro,
director
general
de
la
entidad
hay
aspectos
parciales
de
la
reforma
con
un
alto
potencial
de
dificultad
interpretativa
y,
por
consiguiente,
de
futura
conflictividad,
con
una
clara
proliferación
de
normas
antiabuso.
“
Confiamos
que
tras
el
trámite
parlamentario
en
curso,
se
introduzcan
las
correcciones
adecuadas
que
potencien
lo
positivo
de
la
reforma.”
Y
recalca
que,
desde
la
consideración
de
la
deseable
mejora
de
la
seguridad
jurídica
del
sistema,
será
fundamental
la
evolución
del
proyecto
de
reforma
de
la
Ley
General
Tributaria,
como
parte
sustancial
de
todo
el
proceso.
Respecto a
las
modificaciones
introducidas
sobre
el
Impuesto
de
Sociedades
se
recordó
la
incidencia
positiva
en
la
reducción
del
tipo
impositivo
es
un
claro
respaldo
a la
competitividad
del
sistema
y al
fomento
de
nuevas
inversiones
internacionales,
que
dan
relevancia
a
los
tipos
nominales
de
gravamen.
La
medida
nos
aproxima
a
estándares
de
países
de
nuestro
entorno.
También se
comentó
que
es valorable
la
exención
de
dividendos
y
plusvalías
para
evitar
la
doble
imposición
económica,
internacional
e
interna;
el
legislador
ha
sido
valiente
y
generoso
en
este
aspecto
esencial
de
la
fiscalidad
de
los
grupos
internacionales
con
matriz
española.
También
son
positivas
las
formulas
de
incentivo
a la
autofinanciación,
mediante
la
reserva
de
capitalización
y
la
reserva
de
nivelación
para
entidades
de
“reducida
dimensión”,
puesto
que
fomentan
la
financiación
propia
de
las
empresas,
su
estabilidad
y
competitividad.
 Sobre los
aspectos
más
negativos
de
este
cambio,
Navarro
recordó
que
hay
ciertas
medidas
en
la
Reforma
que
inciden
negativamente
en
la
competitividad
de
la
empresa
y
que
provocan
un
alejamiento
entre
base
imponible
y
resultado
contable
(exclusión
de
deterioros
de
activos
financieros
y de
inmovilizado
material;
posponer
pérdidas
en
operaciones
con
participadas
o
establecimientos
permanentes,
limitar
la
compensación
de
pérdidas
etc)
También apuntó
que
en
materia
internacional,
y a
pesar
de
que
evitar
la
doble
imposición
es
un
buen
paso,
sin
embargo
queda
condicionado
por
las
reglas
sobre
la
transparencia
fiscal
internacional
(exclusión
del
15%).
Además,
estas
medidas
pueden
en
algunos
casos
llegar
a
gravar
exageradamente
estructuras
económicas
reales
e
impedir
tanto
la
expansión
de
nuestras
multinacionales
como
la
movilidad
del
capital
fuera
de
nuestras
fronteras.
Reforma
continuista
en
el
IRPF
En cuanto
al
Impuesto
sobre
la
Renta
y
los
no
Residentes,
desde
la
Fundación
Impuestos
y
Competitividad
se
indica
que
las
rentas
del
trabajo
ven
reducida
significativamente
su
carga
fiscal
si
se
comparan
con
2014,
2103
y
2012,
lo
cual
es
positivo
porque
dinamiza
el
consumo
y
genera
más
renta
disponible
en
los
contribuyentes.
Sin embargo,
y
dejando
aparte
los
impuestos
destinados
a
favorecer
a
discapacitados
y
familias
numerosas,
la
rebaja
fiscal
es
discutible:
de
un
10%
si
la
renta
es
inferior
a
30.000
€;
inapreciable
entre
30.000
y
100.000;
e
incluso
incrementada
en
superiores
a
100.00
€
anuales.
Por lo tanto,
la
reforma
fiscal
es
continuista
respecto
a
2011.
Es
criticable
además
la
supresión
de
la
exención
de
la
entrega
de
acciones
a
los
trabajadores,
ya
que
la
medida
alineaba
creación
de
negocio
y
compromiso
por
parte
de
los
empleados;
Para estos
expertos,
hay,
,
sin
embargo,
algunas
mejoras
técnicas
como
las
realizadas
en
relación
con
el
tratamiento
de
las
rentas
de
trabajo
irregulares
y la
desvinculación
de
la
retribución
de
los
administradores
del
régimen
de
operaciones
vinculadas.
También es
positivo
para
la
tributación
de
las
rentas
de
naturaleza
inmobiliaria
el
mantenimiento
de
los
incentivos
fiscales
al
mercado
de
la
vivienda
en
alquiler,
aunque
se
critica
que
no
se
hayan
integrado
estas
rentas
en
la
base
del
ahorro,
que
no
se
haya
eliminado
el
gravamen
sobre
las
“rentas
presuntas
inmobiliarias”
y
que
no
se
haya
contemplado
un
régimen
transitorio.
para
la
supresión
de
los
coeficientes
de
actualización
para
el
cálculo
de
plusvalías
inmobiliarias.
La fiscalidad
del
ahorro
mejora
en
términos
de
neutralidad
por
la
re-inclusión
de
las
plusvalías
a
corto
plazo
en
la
base
imponible
del
ahorro
y la
posibilidad
de
compensar
las
rentas
financieras
de
diferente
signo
en
esa
misma
base.
Con
ello
se
evita
que
optar
por
uno
u
otro
producto
financiero
no
esté
condicionado
por
la
fiscalidad
aplicable,
lo
que
garantiza
que
nuestros
mercados
financieros
sean
más
competitivos.
Desde esta
entidas
se
indica
que
es
destacable
que
el
legislador
haya
regulado
los
incentivos
fiscales
al
ahorro
a
largo
plazo,
como
los
nuevos
planes
individuales
del
ahorro;
es
loable,
asimismo,
el
esfuerzo
por
mantener
la
competitividad
de
nuestro
sistema
de
previsión
social
complementaria
mediante
la
conservación
de
incentivos
fiscales
a
los
planes
de
pensiones.
En fiscalidad
internacional,
se
valora
positivamente
el
régimen
de
impatriados
por
su
efecto
llamada
para
ele
desarrollo
de
negocio
por
las
empresas
extranjeras;
pero
hay
otras
medidas
en
este
ámbito
claramente
criticables:
sobre
todo
el
nuevo
régimen
de
transparencia
fiscal
y el
“exit
tax”;
las
dos
suscitan
dudas
sobre
su
adecuación
al
derecho
comunitario
y
pueden
suponer
una
gran
traba
a la
competitividad
de
nuestras
empresas
y su
expansión
exterior.
Además, se
discrimina
a
las
empresas
no
residentes
que
obtengan
plusvalías
de
fuentes
española
respecto
de
las
empresas
residentes,
lo
que
puede
atentar
contra
los
principios
comunitarios
de
circulación
de
capitales
y
libertad
de
establecimiento.
Sobre el
IVA,
el
punto
de
vista
de
esta
Fundación
es
muy
crítico.
A su
juicio,
el
IVA
no
experimenta
modificación
general
de
los
tipos,
siendo
claro
que
el
Gobierno
ha
descartado
las
recomendaciones
de
incremento
en
este
ámbito
propuestas
por
la
Comisión
Europea
y el
FMI.
La reforma
incluye
mejoras
técnicas,
como
la
admisión
sin
reciprocidad
de
la
devolución
del
impuesto
soportado
por
operadores
no
establecidos
en
el
territorio,
la
ampliación
del
plazo
de
corrección
de
la
base
imponible
para
el
caso
de
impagados,
etc.
Lo que se
echa
en
falta
es
una
revisión
más
en
profundidad
de
este
impuesto,
retocado
y
parcheado
desde
1992,
y la
reforma
ofrecía
una
buena
ocasión
para
hacerlo,
asegurando
la
vigencia
del
impuesto
en
todo
el
ámbito
de
la
actividad
empresarial,
excluyendo
el
gravamen
por
transmisiones
patrimoniales
onerosas
para
transmisiones
inmobiliarias,
así
como
en
cesiones
globales
de
negocio.,.
Sin duda que
una
de
las
razones
para
no
acometerlo
puede
ser
la
dificultad
del
reparto
tributario
con
las
CCAA,
Por último,
desde
esta
institución
se
señala
que
habría
que
reducir
el
excesivo
peso
de
las
exigencias
formales
de
esta
figura,
por
lo
que
habría
que
eliminar
normas
que
impiden
deducciones
por
incumplimientos
formales,
las
que
supeditan
el
régimen
de
devolución
mensual
a
obligaciones
de
información
o
las
que
perpetúan
sanciones
por
meros
incumplimientos
formales
no
determinantes
de
perjuicio
económico
para
la
Hacienda
Pública. | 


